골드만삭스가 코스피 12개월 목표치를 9000으로 25% 대폭 하향 조정했다. AI 투자 지속 가능성에 대한 시장의 우려가 반영된 결과다.
지난 25일(현지시간) 블룸버그통신은 골드만삭스가 최근 발표한 보고서에서 코스피 12개월 목표치를 기존 1만2000에서 9000으로 낮췄다고 보도했다.
골드만삭스는 조정 배경에 대해 지난 6월 고점 이후 코스피가 35% 이상 급락한 점을 고려해 밸류에이션 가정을 보수적으로 반영했다고 설명했다. 골드만삭스는 지난 6월 코스피 목표치를 1만2000으로 상향한 뒤 글로벌 AI 매도세 속에서도 이 전망을 고수해왔다.
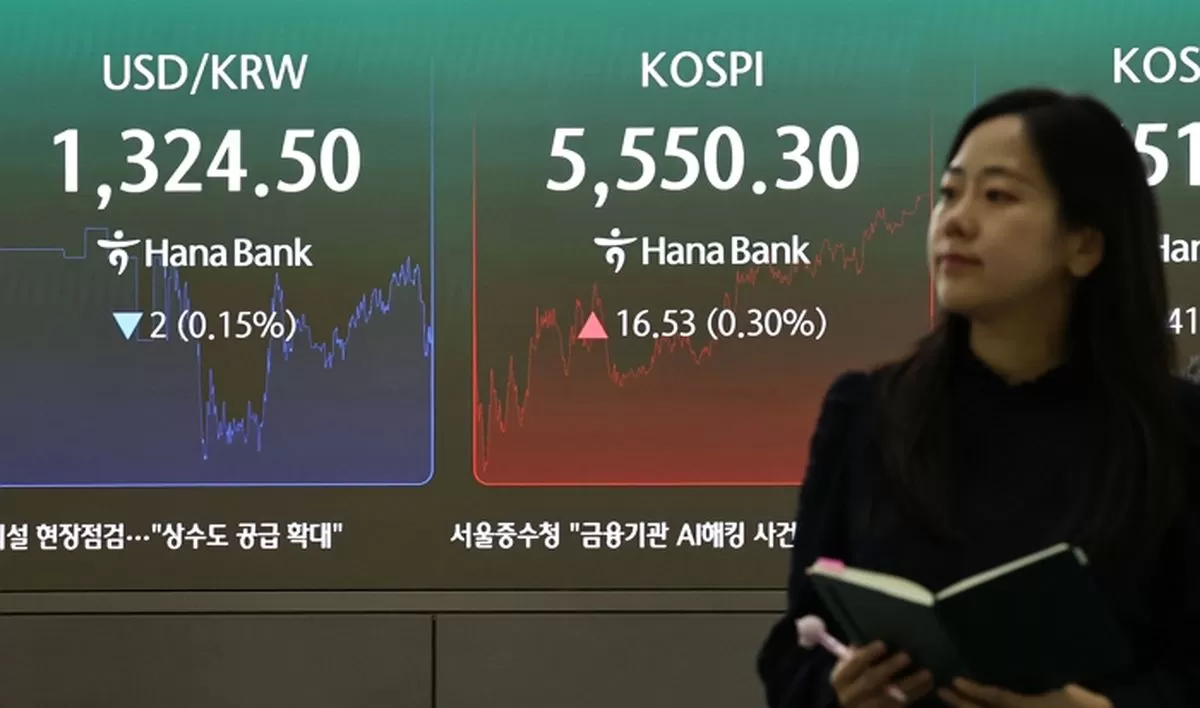 23일 오후 서울 중구 하나은행 딜링룸 전광판에 코스피 지수 등 시황이 표시되고 있다. 이날 코스피는 전일 종가와 비교해 16.53포인트(p)(0.30%) 상승한 5550.30로 거래를 마쳤다. 2026.10.23/뉴스1
골드만삭스 전략가들은 "시장은 지나치게 부정적인 펀더멘털 전망을 반영하고 있다"고 진단했다. 이어 "목표치를 낮췄지만 현 수준은 여전히 매력적인 위험 대비 보상을 제공한다고 본다"고 덧붙였다. 현재 수준 대비 60% 이상의 상승 여력이 있다는 분석이다.
한국 증시의 매도 압력은 전 업종으로 확산됐다. 블룸버그 집계에 따르면 코스피의 12개월 선행 주가수익비율(PER)은 약 4배까지 떨어졌다. 이는 모건스탠리 캐피털 인터내셔널(MSCI)로부터 2단계 강등 경고를 받은 인도네시아 증시 PER의 절반 수준이다. 자카르타종합지수(JCI)의 PER은 8배로 집계됐다.
골드만삭스는 최근 급락한 반도체주 주가가 내년 반도체 업종 이익이 최대 65%까지 감소하는 극단적 시나리오를 반영한 것으로 분석했다.
이를 "지나치게 비관적인 시나리오"라고 평가하면서 메모리 외 종목의 선행 PER이 7.6배 수준에서 거래되고 있다고 지적했다. 이는 지수 전체 PER의 두 배에 달하는 수준으로, 메모리 종목의 급락이 코스피를 역대급 저평가 구간으로 끌어내렸다는 의미다.
 기사의 이해를 돕기 위한 자료사진 / 인사이트
블룸버그는 삼성전자와 SK하이닉스 등 반도체 대형주가 시장을 이끌면서 코스피가 AI 투자 흐름의 지표로 자리 잡았다고 분석했다. 동시에 막대한 인프라 투자의 지속 가능성과 업계 자금조달 비용 상승에 대한 우려는 커지는 반면, 수익성을 입증할 신호는 부족한 상황이라고 진단했다.
ACG매니지먼트의 후이링 로 매니징디렉터는 "공격적인 AI 투자에 대한 우려가 탄탄한 실적과 가이던스를 상쇄할 만큼 커졌다"고 말했다. 그는 "투자자들은 안전자산 수요에 더해 차입 비용 상승이 AI 관련주에 미칠 영향도 따지고 있다"고 덧붙였다.
일부 전문가들은 이번 급락을 매수 기회로 해석했다. 코스피는 지난 6월 고점 대비 약 40% 하락했지만 12개월 선행 이익 전망은 22% 상승했다. 올해 누적 상승률도 여전히 31%를 기록하고 있다.
골드만삭스는 전력과 산업재, 기업지배구조 개선 관련 종목, 내수 경기 회복 및 한국 대중문화 관련 수혜주에 대한 긍정적 전망을 유지했다.
율리우스베어의 마크 매튜스 아시아 리서치 대표는 블룸버그TV에서 "AI 수요가 여전히 공급을 압도적으로 웃돌고 있다"며 "최근 반도체주 급락 같은 큰 조정은 매수 기회"라고 강조했다.