인터넷전문은행들이 단순한 앱테크를 벗어나 '고객 맞춤형' 금융 상품 개발에 집중하고 있다. 게임이나 출석 체크를 통한 소액 보상 제공에서 벗어나, 실질적인 예적금 수신 포트폴리오를 강화하는 전략으로 해석된다.
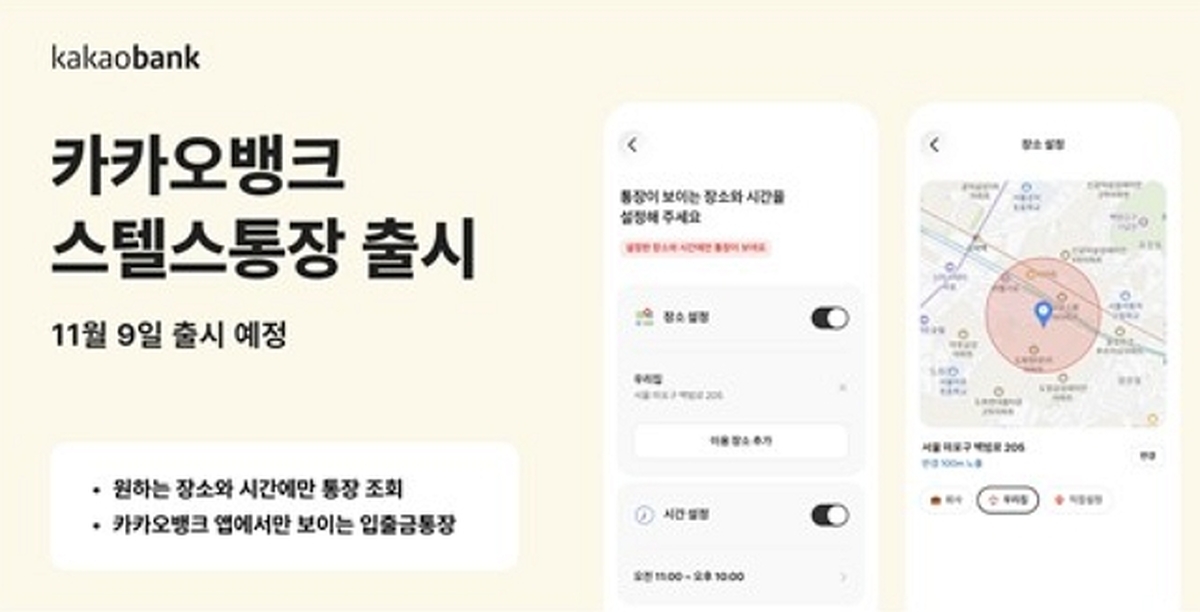
카카오뱅크는 지난 9일 특정 시간과 장소에서만 조회 가능한 입출금통장 '스텔스통장'을 출시했다.
스텔스통장은 원래 2007년 보이스피싱 등 금융 사기가 급증하면서 시중은행들이 보안 강화 목적으로 선보인 서비스였다. 이후 배우자 몰래 비상금을 관리할 수 있다는 활용법이 입소문을 타면서 주목받았다.
 카카오뱅크
카카오뱅크 스텔스통장은 타 은행의 오픈뱅킹이나 핀테크 기업의 마이데이터, 어카운트인포 같은 외부 플랫폼에서 조회가 완전히 차단된다. 카카오뱅크 앱 내에서도 예금·적금·대출·카드·투자 상품과 연동되지 않으며, 체크카드 발급과 ATM 출금 기능은 제공되지 않는다.
GPS 기반으로 최대 3곳까지 장소를 설정할 수 있으며, 설정된 장소 반경 100m 이내에서만 계좌를 확인할 수 있다. 시간 설정 기능도 갖췄다. 30분 단위로 조회 가능 시간을 지정해 특정 시간대에만 계좌가 보이도록 할 수 있다. 만 19세 이상이면 가입할 수 있으며, 기본금리는 연 1.19%가 적용된다.
 케이뱅크
케이뱅크는 지난해 9월 '내 맘대로 이자 받는 정기예금'을 선보였다. 고객 맞춤형 금융상품으로 평가받는 이 상품은 예금 가입자가 이자 지급 시점을 즉시 또는 만기 중 자유롭게 선택할 수 있다.
가입 후에도 추가 납입과 일부 출금이 가능한 점이 핵심 장점이다. 추가 납입과 부분 출금은 각각 최대 2회까지 활용할 수 있다.
이 상품의 신규 취급액은 출시 한 달 만에 1조 1000억 원을 넘어섰고, 케이뱅크는 지난 6일 만기 금리를 0.10%포인트 인상한다고 밝혔다.
금리 인상은 단기 만기 상품을 중심으로 진행됐다. 1개월 만기 상품은 연 3.00%에서 연 3.10%로 올랐고, 3개월 만기는 연 3.45%에서 연 3.55%로 상향됐다. 6개월 만기는 연 3.55%에서 연 3.65%로 높아졌으며, 12개월 만기 상품에는 연 3.81% 금리가 제공된다.
최소 가입금액은 100만 원이며 입금 한도는 별도로 정하지 않았다. 케이뱅크는 추가 혜택으로 '금리보장 서비스'도 시행한다. 가입일 포함 14일 이내에 금리가 인상될 경우 상향된 금리를 소급 적용해주는 방식이다.
 토스뱅크
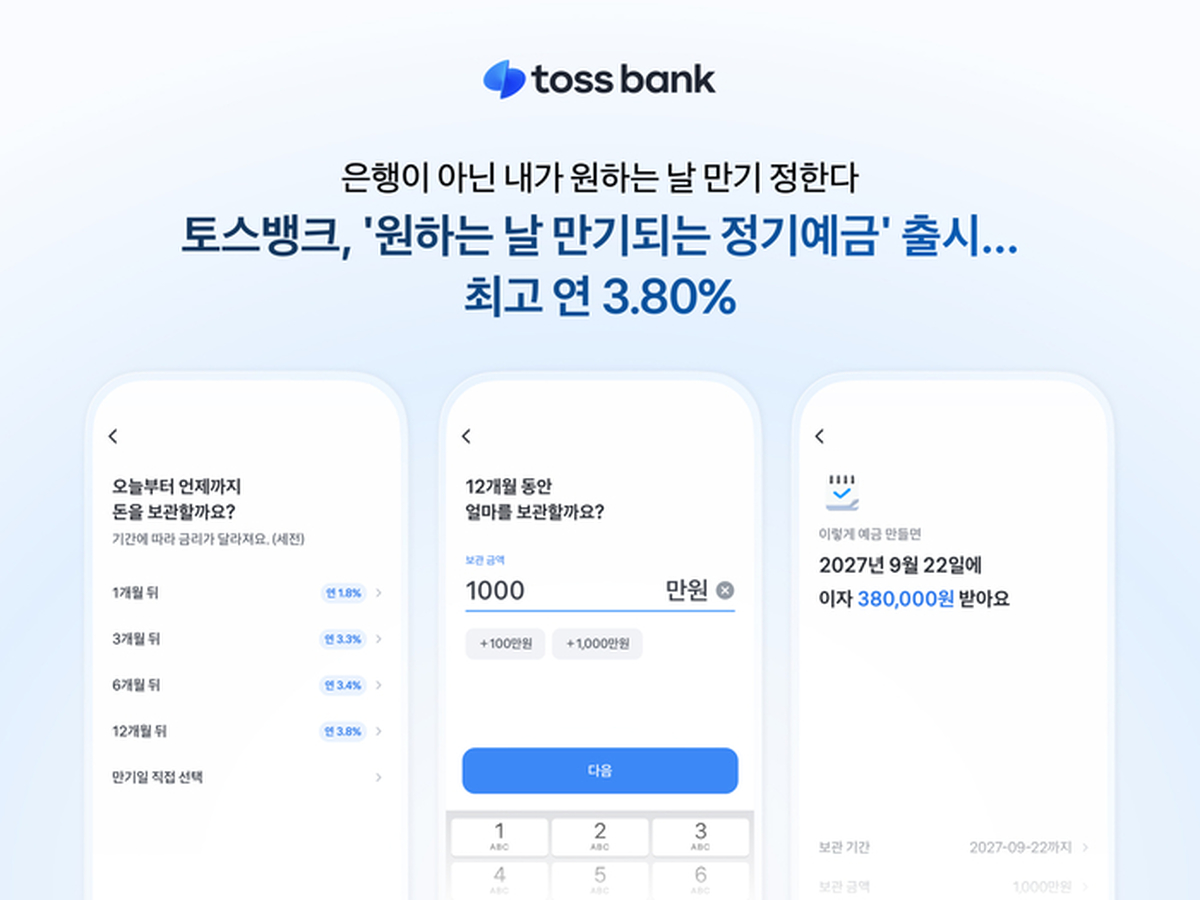
토스뱅크는 지난해 10월 '원하는 날 만기 되는 정기예금'을 내놨다. 기존에는 은행이 정기예금의 만기일을 정했지만, 토스뱅크는 고객이 직접 이사 잔금일, 자녀 교육비 납부일, 여행 등 필요한 날을 만기일로 지정하면 해당일에 원금과 이자를 받을 수 있게 했다.
가입 기간은 최소 1개월부터 최대 36개월까지며 고객이 원하는 날짜를 월과 일 단위로 설정할 수 있다. 만기가 되면 원금과 이자는 토스뱅크 통장으로 자동 입금된다.
금리는 예치 기간에 따라 차등 적용된다. 1개월 이상 3개월 미만은 연 1.80%, 3개월 이상 6개월 미만은 연 3.30%, 6개월 이상 9개월 미만은 연 3.40%, 9개월 이상 12개월 미만은 연 3.50%다.
최고 금리인 연 3.80%는 12개월 이상 24개월 미만 예치 시 적용된다. 모든 금리는 세전 기준이다.
가입 금액은 100만 원부터 10억 원까지이며 1만 원 단위로 예치할 수 있다. 한 사람이 여러 계좌를 개설할 수 있어 이사 잔금과 교육비, 여행 경비 등 자금 용도에 따라 각각 다른 만기일을 설정하는 것도 가능하다.
만기 전에 자금이 필요하면 '미리빼기' 기능으로 일부 금액을 인출할 수 있다. 최대 2회까지 이용할 수 있으며 인출 후 잔액이 100만 원 이상이면 나머지 금액은 기존 만기일까지 유지된다. 다만 먼저 인출한 금액에는 약정금리보다 낮은 중도해지금리가 적용된다.
업계에 따르면 과거에는 젊은 고객층에게 금융의 재미를 제공하는 데 초점을 맞췄다면, 현재는 전 연령층으로 고객 범위가 대폭 확대되면서 금융 수요도 세분화됐다. 고객 개개인의 일상과 목적에 맞춘 '초개인화' 수신 상품을 선보이는 데 주력하고 있다는 분석이다.