DL이앤씨가 올해 3분기까지 4241억원의 영업이익을 올리며 지난해 연간 실적을 넘어섰다. 매출 감소에도 주택사업 원가율 안정화와 지속적인 원가관리를 통해 수익성을 개선한 결과다. 다만 3분기만 놓고 보면 샤힌 프로젝트의 공사기간 연장과 추가 공사비 부담으로 영업이익이 감소했다.
30일 DL이앤씨에 따르면 올해 3분기 연결 기준 매출액은 1조5065억원으로 지난해 같은 기간보다 21% 감소했다. 영업이익은 1073억원으로 8.1% 줄었으며, 신규 수주는 1조9617억원을 기록했다.
반면 올해 1~9월 누적 영업이익은 4241억원으로 지난해 같은 기간(3239억원)보다 30.9% 증가했다. 지난해 연간 영업이익인 3870억원도 371억원 웃돌았다.
같은 기간 누적 매출액은 5조347억원을 기록했다. 누적 영업이익률은 지난해 5.7%에서 올해 8.4%로 2.7%포인트 상승했다. 매출 1000원당 남긴 영업이익이 약 57원에서 84원으로 늘어난 것이다.
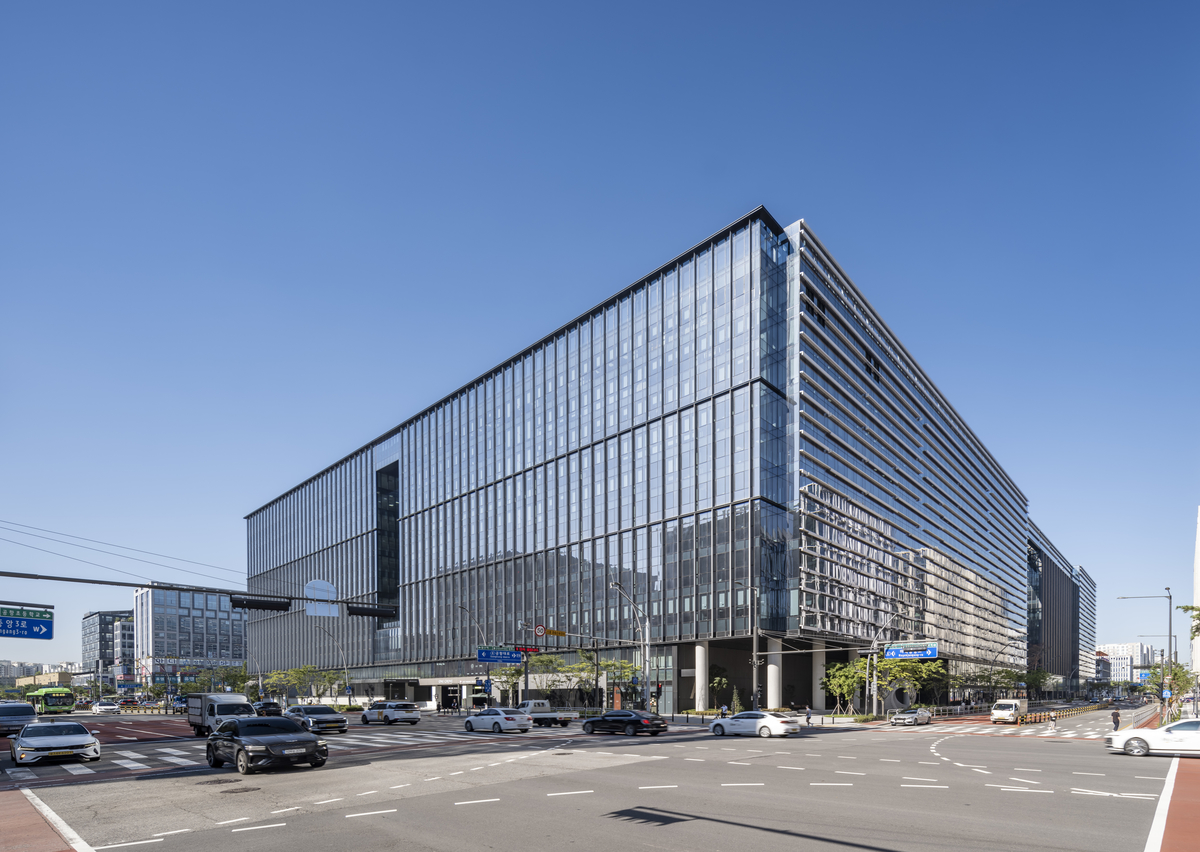 DL이앤씨 본사 전경 / DL이앤씨
3분기만 놓고 봐도 영업이익률은 지난해 6.1%에서 올해 7.1%로 1.0%포인트 높아졌다. 매출과 영업이익이 모두 감소했지만, 매출 감소 폭보다 영업이익 감소 폭이 작아 수익성 지표는 개선됐다.
DL이앤씨는 주택사업 원가율 안정화와 지속적인 원가관리, 사업 구조 개선이 누적 실적에 반영됐다고 설명했다.
다만 3분기 영업이익은 샤힌 프로젝트의 공사기간 연장과 돌관공사에 따른 추가 비용을 총예정원가에 반영하면서 전년 동기보다 감소했다. 돌관공사는 공사 일정을 맞추기 위해 인력과 장비 등을 집중적으로 투입하는 작업이다.
DL이앤씨는 앞으로도 공사 진행에 따른 원가 변동 요인을 지속적으로 점검하고, 관련 비용을 원가관리 기준에 따라 반영해 사업 위험을 관리할 계획이다.
신규 수주도 증가했다. 올해 3분기 누적 신규 수주는 7조2154억원으로 지난해 같은 기간(5조5059억원)보다 31.0% 늘었다. 사업 초기부터 수익성과 안정성을 검토하는 선별 수주 전략을 유지하면서 수주 규모도 확대했다.
 2026년 3분기 실적 발표 그래픽 / DL이앤씨
주택사업에서는 서울 목동6단지 재건축사업 시공권을 확보했다. 성수2지구(2조137억원)와 하안주공9단지(9309억원) 등 대규모 정비사업에서는 수의계약 절차를 진행하고 있다. 도심공공주택 복합사업인 중동역 서측(7595억원)에도 단독 입찰해 수주를 추진하고 있다.
미래 성장사업으로는 북미 에너지 인프라와 소형모듈원전(SMR), 데이터센터 분야를 확대하고 있다.
캐나다에서는 민간·공공 발주처의 가스발전 프로젝트 입찰을 추진하고 있으며, 미국에서는 가스발전과 액화천연가스(LNG) 등 에너지 인프라 사업의 수주 기회를 모색하고 있다.
SMR 분야에서는 미국 엑스에너지와 전략적 협력을 확대하고 있다. 이와 함께 기존 원전 기술의 성능 개선과 상용성 검증을 위한 실증로 사업의 설계 계약도 추진 중이다.
데이터센터 분야에서는 하남과 부천 내동, 당진 등 약 2조원 규모의 사업을 대상으로 신규 수주를 추진하고 있다.
재무건전성도 안정적인 수준을 유지했다. 3분기 말 기준 순현금은 1조1238억원, 부채비율은 79%를 기록했다.
DL이앤씨는 안정적인 재무구조를 바탕으로 건설시장 불확실성에 대응하고, 수익성을 우선하는 선별 수주 전략을 이어갈 계획이다.