현금배당 70~80조·자사주 소각 30~40조 가능성 제시
4분기 영업익 114조 예상...내년 HBM 판매가격 100% 이상 상승 전망
KB증권이 삼성전자의 주주환원 규모가 기존보다 4배 이상 늘어날 것으로 전망했다. 최근 3개년 주주환원 잔여 재원을 110조원으로 가정하면 현금배당 70~80조원과 자사주 소각 30~40조원이 가능하다는 분석이다. 투자의견 '매수'와 목표주가 60만원을 유지했다.
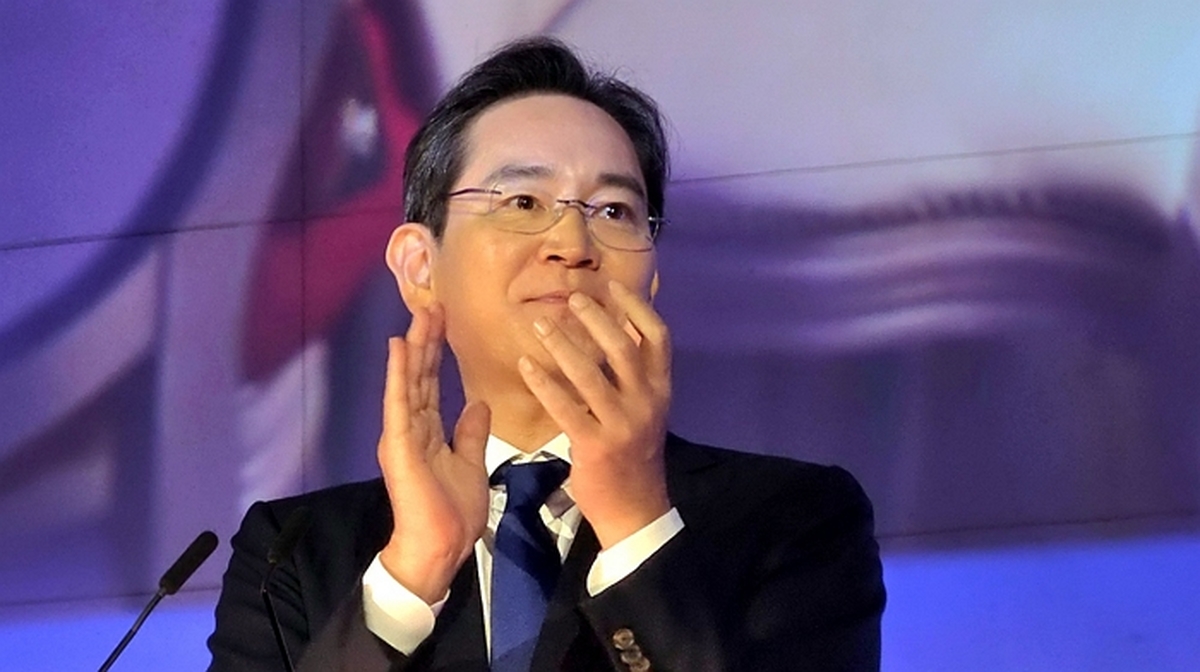 이재용 삼성전자 회장 / 사진제공=삼성전자
12일 김동원 KB증권 리서치본부장은 차기 주주환원 정책에서 잉여현금흐름(FCF)의 50%를 넘는 환원이 가능할 것으로 내다봤다. 기존과 동일하게 FCF의 50%만 환원하더라도 이익 증가에 따라 환원 규모가 4배 이상 커질 것으로 예상했다.
삼성전자는 지난 8일 올해 3분기 연결 기준 잠정 영업이익을 107조4000억원으로 발표했다. 전년 동기보다 782.50%, 전 분기보다 20.01% 증가했다. 매출은 195조원으로 전년 동기 대비 126.59% 늘었다.
KB증권은 환율 변동과 충당금 반영으로 낮아진 시장 눈높이를 웃돈 실적이라고 평가했다. 3분기 D램·낸드플래시 등 메모리 부문 영업이익은 109조원으로 추산했다. 스마트폰을 담당하는 모바일경험(MX) 사업은 출하량을 줄여 적자 폭을 1조원 수준으로 방어한 것으로 봤다. 부문별 손익은 KB증권의 추정치다.
4분기 영업이익은 전년 동기보다 468% 증가한 114조원으로 예상했다. 이 가운데 메모리 부문에서만 113조원의 영업이익을 낼 것으로 전망했다.
KB증권은 삼성전자의 3분기 잠정 영업이익을 엔비디아의 같은 분기 영업이익 추정치인 97조원과 비교해 글로벌 1위 수준이라고 평가했다. 김 본부장은 "세계 최대 이익 창출 기업에 밸류에이션 할인 사유는 없는 것으로 판단된다"고 밝혔다. 삼성전자의 주가수익비율(PER)은 4배 수준으로 제시했다.
내년 실적 전망에는 고대역폭메모리(HBM) 가격 상승을 반영했다. KB증권은 고가 제품인 HBM4의 판매 확대에 힘입어 삼성전자의 내년 HBM 판매가격이 올해보다 100% 이상 오를 것으로 예상했다.
김 본부장은 삼성전자·SK하이닉스·마이크론 등 D램 3사 가운데 삼성전자 HBM4가 가장 높은 가격을 받을 것으로 내다봤다. 이 제품이 내년 1분기부터 삼성전자 D램 평균판매가격(ASP)을 끌어올릴 것으로 전망했다.