아모레퍼시픽이 국내 관광객 수요와 북미·일본 등 해외 시장의 성장에 힘입어 3분기에도 두 자릿수 매출 성장세를 이어갈 것이라는 분석이 나왔다.
지난 6일 LS증권은 아모레퍼시픽에 대해 올해 3분기 화장품 대형 행사가 부재한 상황 속에서도 국내 사업의 견조한 흐름과 해외 시장 내 신규 브랜드의 매출 기여 확대가 기대된다고 분석했다. 이에 따라 투자의견 '매수(Buy)'와 목표주가 19만 원을 유지했다. 거래일 종가는 13만 2700원이다.
LS증권은 아모레퍼시픽의 올해 3분기 연결 기준 매출액을 전년 동기 대비 12.2% 증가한 1조 1413억 원, 영업이익은 20.8% 늘어난 1110억 원으로 추산하며 시장 전망치(컨센서스)에 부합할 것으로 내다봤다.
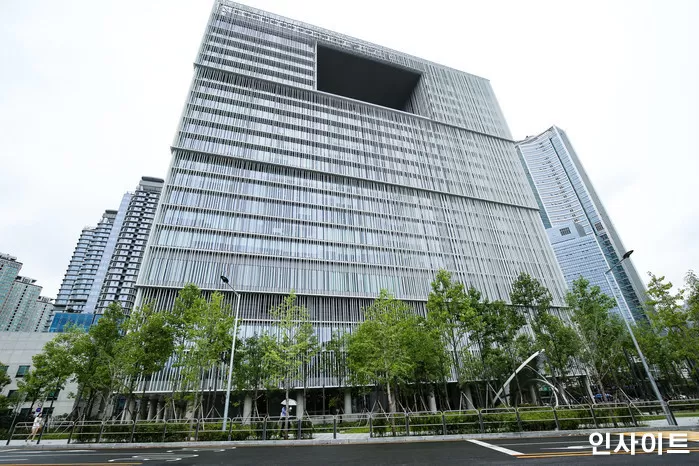 아모레퍼시픽 본사 전경 / 인사이트
국내 사업은 외국인 관광객 유입과 온라인 채널의 동반 성장이 실적을 견인할 전망이다. 오린아 LS증권 연구원은 "올해 3분기 국내 사업 매출 성장률은 전년 동기 대비 13.1% 수준으로 추정된다"며 "관광객 유입에 따른 멀티 브랜드 숍(MBS)과 면세 채널 호조, 이커머스 채널의 10% 내외 성장이 실적 개선을 뒷받침할 것"이라고 분석했다.
해외 사업의 경우 지역별로 차별화된 성장 모멘텀이 나타날 것으로 보인다. 오 연구원은 "북미는 코스알엑스와 에스트라, 이니스프리 등의 성장으로 23% 수준의 매출 증가가 기대된다"면서도 "10월 아마존 프라임 데이를 앞둔 마케팅 비용이 9월 말 집행돼 단기 수익성에 일부 영향이 있을 수 있다"고 설명했다. 이어 "일본은 주요 브랜드의 고른 성장에 힘입어 20% 이상 매출이 늘어날 전망"이라고 덧붙였다.
아울러 제품 포트폴리오 다변화를 통한 체질 개선 작업도 긍정적인 평가를 받고 있다. 오 연구원은 "아모레퍼시픽은 더마 브랜드(에스트라·일리윤·아이오페)와 헤어케어 브랜드(미쟝센·라보에이치)를 중심으로 소셜·이커머스 채널 투자를 집중하고 있다"며 "북미 등 해외 시장에서 신규 브랜드의 매출 기여가 확대되면서 성장 구조가 한층 다변화될 것"이라고 평가했다.